2028年全球及中国供应链管理服务行业发展分析
一、全球供应链管理服务行业概览
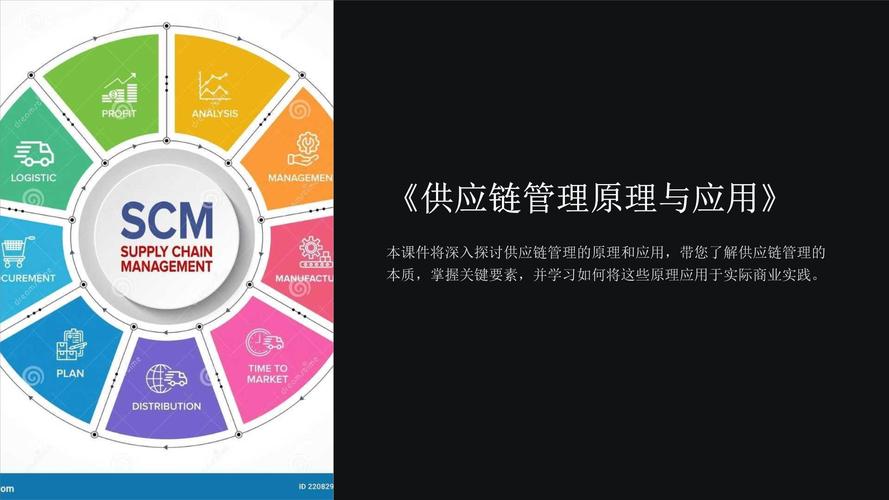
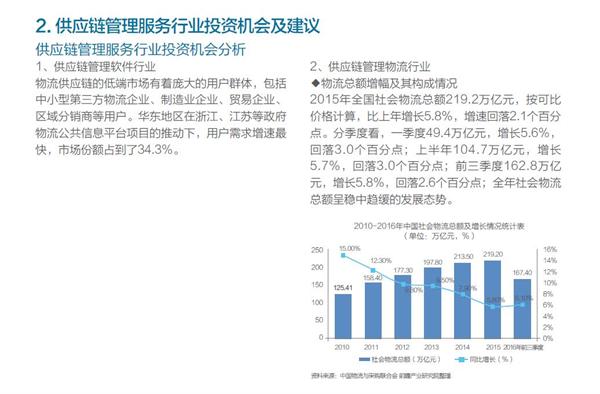
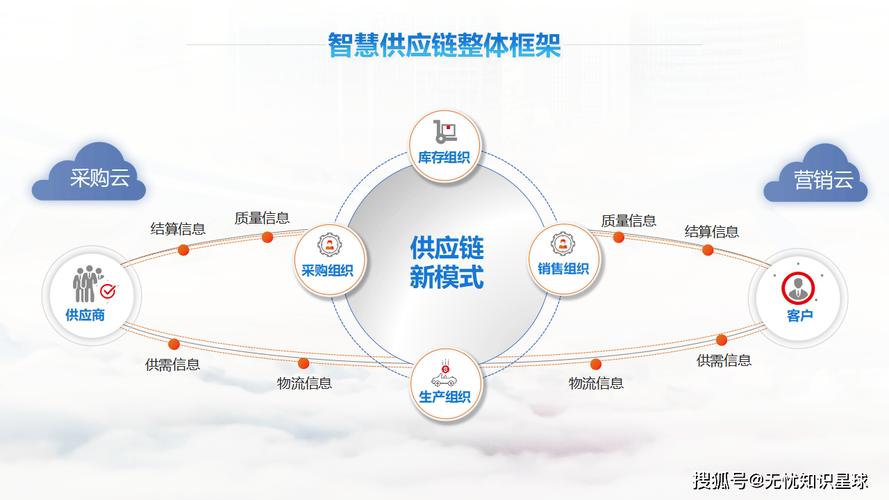
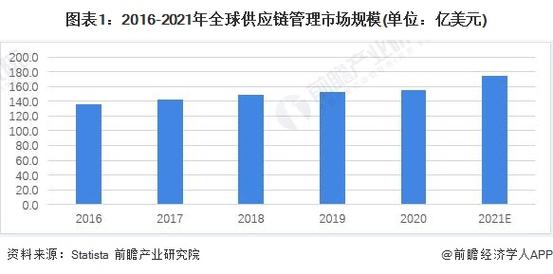
供应链管理服务是指企业将采购、生产、物流、分销等供应链环节外包给专业服务商,以优化成本、效率和韧性的商业模式。随着全球化深入和数字技术成熟,该行业已从传统的物流外包演变为涵盖供应链咨询、设计、实施和运营的一体化服务。预计到2028年,全球供应链管理服务市场规模将突破2.5万亿美元,年复合增长率约8%。
驱动因素包括:地缘政治不确定性促使企业寻求供应链多元化布局;电子商务持续增长带来更复杂的履约需求;人工智能、物联网和区块链等技术赋能实时可视化和智能决策;可持续发展法规要求供应链碳排放透明化。挑战亦存:劳动力成本上升、贸易壁垒增加、数据安全风险以及专业人才短缺制约行业扩张。
从区域格局看,北美和欧洲市场成熟度高,服务商聚焦端到端数字化和韧性咨询;亚太地区增长最快,中国、印度和东南亚凭借制造业基础和电商活力成为竞争焦点。领先服务商如DHL Supply Chain、XPO Logistics、C.H. Robinson等正通过并购和数字化平台巩固优势地位。
二、中国供应链管理服务行业现状
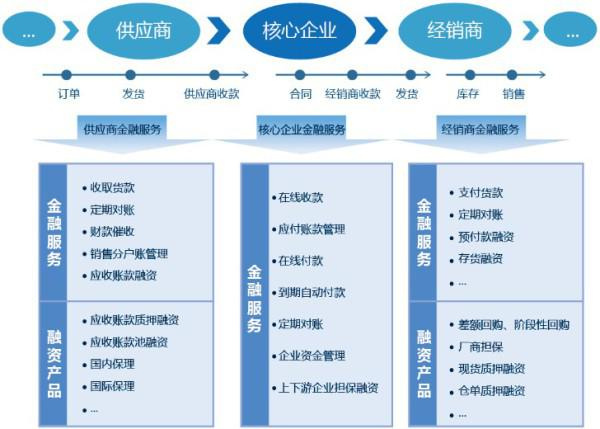
中国供应链管理服务市场经过十余年发展,已形成万亿级规模。2024年市场规模约3.2万亿元人民币,预计2028年将接近5万亿元,年增速保持在10%以上,高于全球平均水平。行业从早期以运输仓储为主,逐步拓展至供应链金融、跨境服务、数字化协同等高附加值领域。
市场结构呈现多元化:顺丰、京东物流等一体化物流企业向供应链上游延伸;菜鸟、准时达等平台型企业整合社会资源;怡亚通、飞力达等专业供应链公司深耕电子、快消等细分行业;国际巨头如UPS、DSV亦加码中国市场。政策层面,“十四五”现代物流发展规划、供应链创新与应用试点等持续推动行业规范化、智能化发展。
中国供应链服务仍面临集中度低、同质化竞争、增值服务能力不足等问题。多数中小服务商数字化水平有限,难以满足高端制造和跨境电商的柔性需求。区域发展不均衡,东部沿海领先,中西部节点城市仍在追赶。
三、2028年发展趋势展望
技术驱动深度智能化。到2028年,AI大模型将在需求预测、路径优化和风险预警中广泛应用,供应链控制塔成为标配,实现分钟级响应。数字孪生技术助力网络规划与压力测试,区块链提升跨境贸易单证流转效率。
服务模式向韧性化与绿色化演进。企业将更看重“成本+韧性”平衡,多源采购、近岸外包和区域仓配一体化需求增加。碳中和目标推动绿色供应链服务,包括碳足迹追踪、循环包装和新能源运输方案,服务商需提供可审计的ESG数据。
中国市场进入整合与出海新阶段。头部企业通过并购扩大份额,形成3-5家具有国际竞争力的综合服务商。跨境电商和制造业出海催生端到端跨境供应链服务,具备海外仓网络和关务能力的服务商将脱颖而出。下沉市场与县域供应链体系建设带来增量空间,冷链、医药、汽车等专业赛道增速领先。
四、结论
2028年全球供应链管理服务行业将在不确定性中稳步增长,数字化、韧性和绿色成为核心竞争维度。中国市场潜力巨大,但需破解集中度低、服务能力不均等瓶颈。建议服务商加大技术投入、深耕垂直行业、构建生态协同网络;政策层面应完善标准体系、支持中小企业数字化转型、鼓励跨境服务能力建设。唯有如此,才能在复杂环境中把握结构性机遇,实现行业高质量发展。
如若转载,请注明出处:http://www.xkftlb.com/product/16.html
更新时间:2026-11-01 07:50:17